Comment faire louer son bien immobilier en LMNP ?
Mettre un logement en location meublée LMNP ne consiste pas seulement à ajouter quelques meubles avant de publier une annonce. Le propriétaire doit préparer un logement réellement habitable, choisir un mode de location adapté et organiser sa fiscalité. Voici les principales étapes pour louer son bien en LMNP dans de bonnes conditions.
Préparer son logement pour une location meublée LMNP
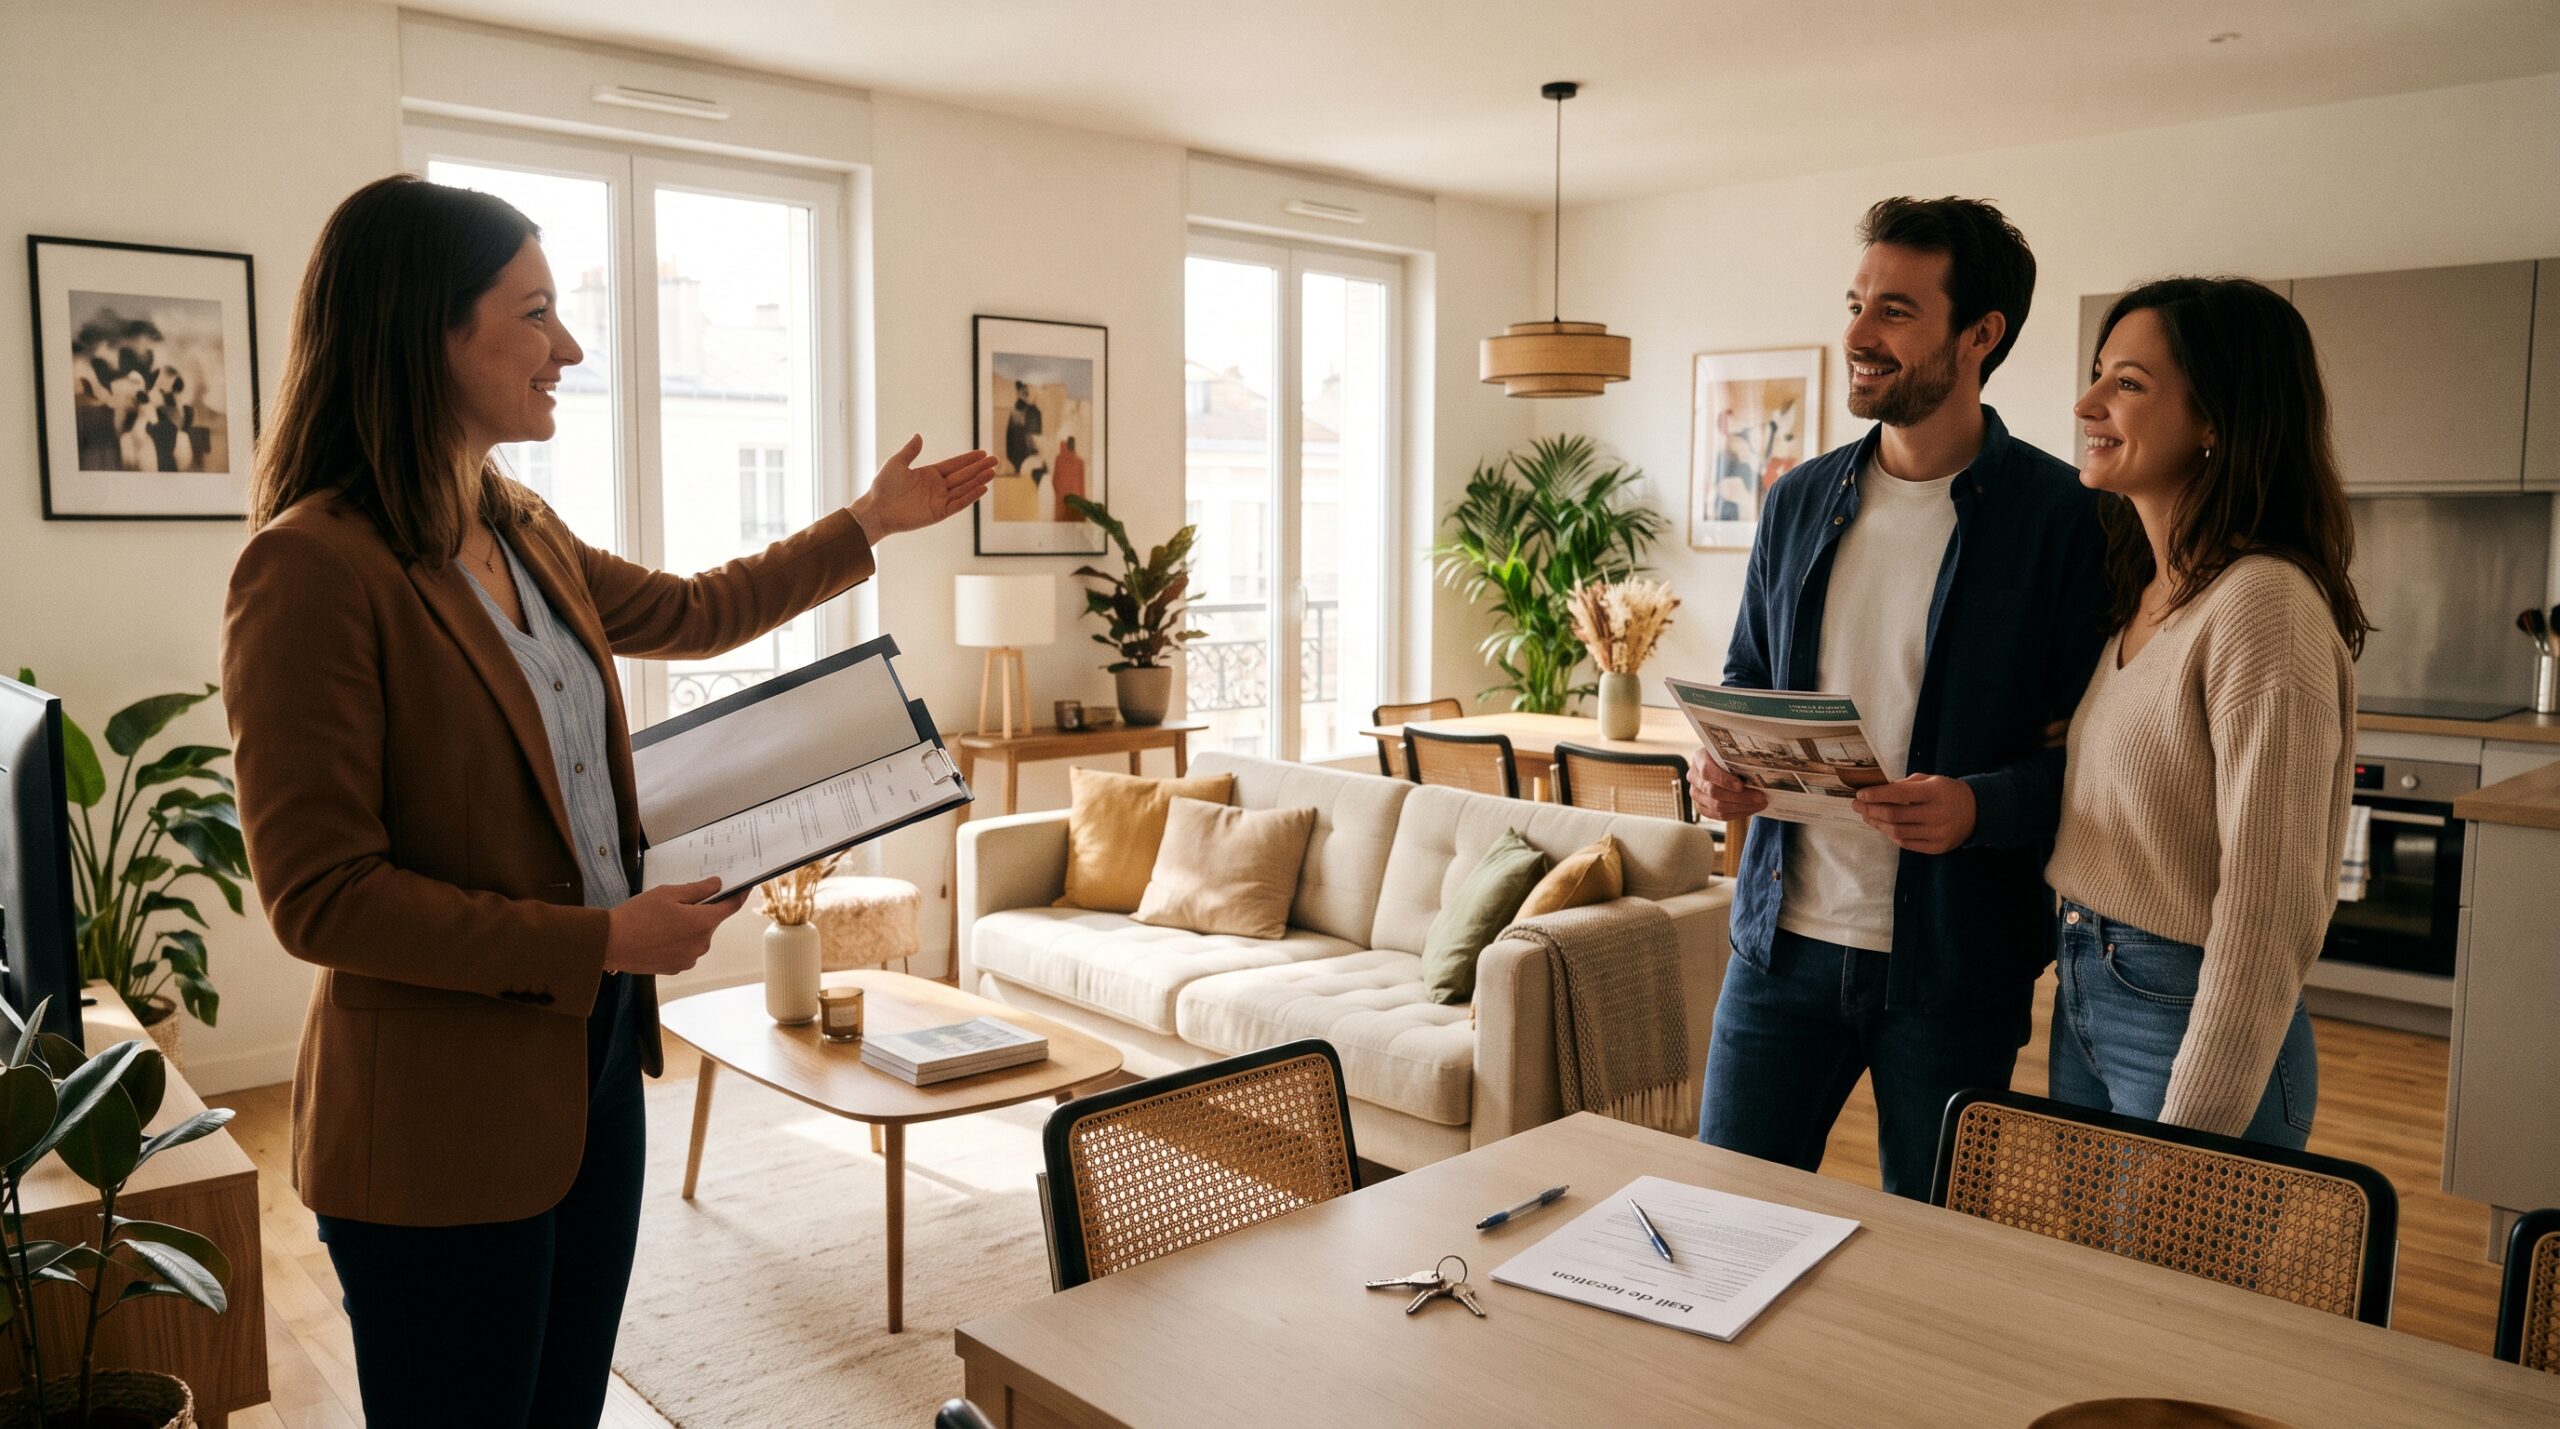
Pour relever de la location meublée, le logement doit permettre au locataire d’y vivre normalement sans devoir apporter son propre mobilier indispensable. La réglementation fixe donc un équipement minimal pour les logements meublés utilisés comme résidence principale. Selon Service-Public, le logement doit notamment disposer d’une literie, de plaques de cuisson, d’un réfrigérateur, de vaisselle, d’une table, de sièges, de rangements et de luminaires. Un inventaire détaillé du mobilier doit également être annexé au bail.
La première étape consiste donc à vérifier que le bien respecte réellement cette définition avant sa mise en location. Il faut aussi s’assurer que le logement répond aux règles générales applicables à une location, notamment en matière de décence. Cette préparation influence directement l’attractivité du bien. Un logement correctement équipé et cohérent avec les besoins de sa cible sera plus simple à présenter sur le marché. Faut-il viser un étudiant, un jeune actif, un couple ou une clientèle de passage ? La réponse détermine le type de bail, l’aménagement du logement et, dans certains cas, les formalités à accomplir.
Déclarer l’activité et choisir son régime fiscal
Le terme LMNP, pour loueur en meublé non professionnel, désigne un statut fiscal. Il ne suffit donc pas de décider de « devenir LMNP ». Selon l’administration fiscale, la location meublée est considérée comme professionnelle lorsque deux conditions sont réunies simultanément. Les recettes annuelles du foyer issues de la location meublée dépassent 23 000 euros et elles sont supérieures aux autres revenus professionnels du foyer concernés par le calcul. Si ces deux conditions ne sont pas réunies, l’activité reste non professionnelle.
Les loyers issus d’une location meublée sont imposés dans la catégorie des bénéfices industriels et commerciaux, ou BIC. Le propriétaire doit également déclarer le début de son activité afin d’obtenir son identification auprès de l’administration. Vient ensuite une décision structurante : micro-BIC ou régime réel LMNP ? Pour une location meublée classique de longue durée, le micro-BIC permet une imposition simplifiée avec un abattement forfaitaire. Le régime réel repose au contraire sur la prise en compte des charges effectivement déductibles et permet, sous conditions, d’amortir le logement et certains équipements. Le régime le plus pertinent dépend donc du montant des loyers, des charges, du financement et de la situation globale du propriétaire.
Mettre le bien sur le marché et organiser sa gestion LMNP
Une fois le cadre juridique et fiscal posé, il faut transformer le logement en véritable offre locative. Le montant du loyer ne doit pas être fixé uniquement à partir de la mensualité du crédit ou du rendement espéré. Il doit rester cohérent avec le marché local, les caractéristiques du logement, son emplacement, son niveau d’équipement et les éventuelles règles d’encadrement applicables. L’annonce doit ensuite présenter précisément le bien, son mobilier, sa surface, ses équipements et les conditions de location. Le choix du contrat dépend de l’usage prévu. Un logement meublé loué comme résidence principale ne relève pas des mêmes règles qu’un meublé de tourisme destiné à une clientèle de passage. Pourquoi cette distinction est-elle importante ? Parce qu’elle peut modifier la durée du bail, les obligations déclaratives et certaines règles locales. Le propriétaire doit donc définir son modèle locatif avant la première mise en location, plutôt que de chercher à l’adapter après l’arrivée du locataire.
La gestion ne s’arrête pas à la signature du bail. Louer son bien en LMNP implique ensuite de conserver les justificatifs, suivre les loyers et les charges, gérer les éventuels travaux et respecter les obligations fiscales. Cette organisation devient particulièrement importante au régime réel, puisqu’une comptabilité doit alors être tenue conformément aux règles applicables. L’administration fiscale précise qu’un loueur au réel doit déposer une déclaration de résultat et les documents comptables associés. Un expert-comptable peut accompagner cette démarche.
Le rôle de LMNP Expert s’inscrit dans cette logique globale : structurer le montage juridique et financier, accomplir les formalités, organiser la comptabilité et anticiper les étapes futures. Une location meublée ne doit pas seulement fonctionner lors de sa mise sur le marché. Elle doit aussi rester cohérente lors d’une évolution du patrimoine, d’une revente ou d’une transmission. C’est cette vision d’ensemble qui permet de gérer le projet sans dissocier location, fiscalité et stratégie patrimoniale.
À retenir
- Vérifier que le logement respecte les critères d’une véritable location meublée avant sa mise sur le marché.
- Déclarer l’activité et comparer le micro-BIC avec le régime réel selon la situation du propriétaire.
- Organiser dès le départ le suivi administratif et la comptabilité LMNP pour sécuriser la gestion dans la durée.